Genmab-aktien har haft en stigning på næsten 100 pct. siden juni, og lige rundt om hjørnet venter afgørende data på Genmabs hoved- og halskræft middel petosemtamab.
Mange investorer stiller sig derfor spørgsmålet; kan den igangværende kursspurt fortsætte?
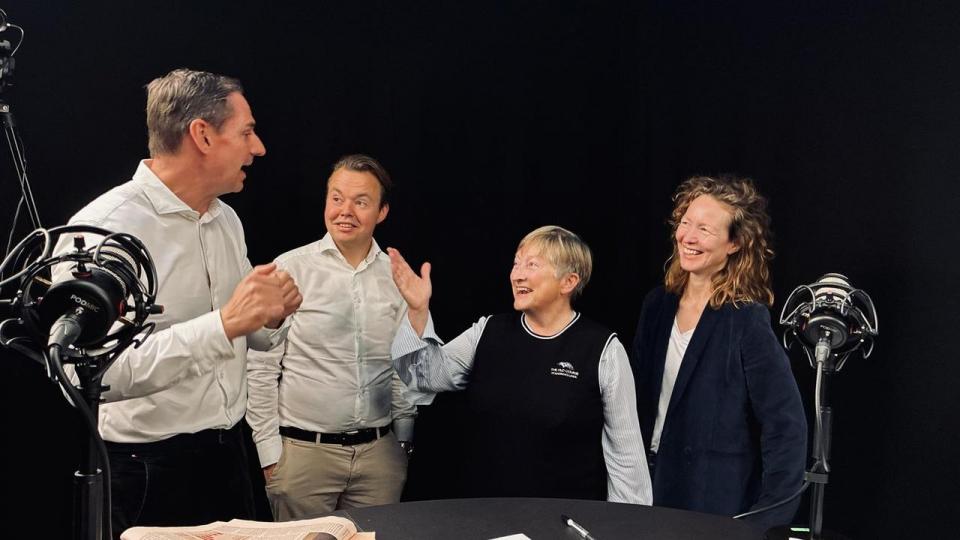
“Jeg vil kigge på den. Jeg synes, det er super spændende,” siger Nina Movin, adm. direktør i Otto Mønsteds Fond, der ikke ejer den danske biotekaktie.
Det gør Jesper Langmack, partner og chef for kapitalfonden Polaris Flexible Capital, heller ikke, men han var dog tidligt inde i aktien tilbage i 2000. Dengang var Genmab ledet af Lisa N. Drakeman, som siden blev afløst i 2010 af den nuværende adm. direktør, Jan van de Winkel, der er den længst siddende topchef blandt de danske C25-selskaber.
“Jeg mistede tålmodigheden efter et år eller to,” siger Jesper Langmack.
Han fortæller i denne uges udgave af Børsen Investor podcast, at han dengang solgte Genmab på grund af ledelsesforhold og optionsprogrammer, “der stak lidt ud på det tidspunkt”.


“Men det var en fejl (at sælge, red.). Aktien har gjort det rigtig godt siden,” siger Jesper Langmack, der dog mener, at en investering i Genmab er “komplekst”, og at “risikoen er meget høj”.
Patentkløften i Genmab
Årsagen til den voldsomme kursstigning siden sommer skyldes investorernes tiltro til, at Genmab er tæt på at lykkedes med at bygge en lang og sikker bro hen over patentkløften, som er en realitet, når storsællerten Darzalex løber af patent i 2029 i USA og 2030 i Europa.
For Genmab har vist solide data på Rina-S, der er et middel mod æggestokkræft, og her vurderer Nordea et topsalg på 6 mia. dollar.
Ser man på, hvad Darzalex hentede i 2025, så nåede salget hele 14,3 mia. dollar, men det er at sammenligne æbler med pærer, lyder det fra Tom Frovst, journalist på Dagbladet Børsen og dækker medicinalbranchen. Han er med i podcasten på en telefon.
For Genmab ejer Rina-S helt selv i modsætningen til Darzalex, hvor selskabet modtager royalties på under 20 pct. fra partneren Johnson & Johnson.
6
mia. dollar forventer Nordea, at Rina-S kan nå i topsalg
“Genmab skal selvfølgelig afholde omkostninger til salgsstyrke og produktion og så videre, men hvis man når et salg på 6 mia. dollar, vil det kunne give en indtjening, der nogenlunde matcher det, man forventer af Darzalex i år (på 16 mia. dollar, red.),” siger Tom Frovst.
Ifølge ham er der ikke noget, der tyder på, at Genmab har brug for en partner på Rina-S, da selskabet netop har bygget en kommerciel organisation op over de seneste år for at kunne bære midlet alene.
“Det har jo netop også været en af grundene til, at kursen har været så presset,” siger Tom Frovst med henvisning til perioden mellem 2022 og slutningen af 2025.
Kursen i Genmab kan ifølge ham igen blive kraftigt påvirket, når Genmab forventes i årets fjerde kvartal at løfte sløret for forsøgsresultater for lægemidlet Epkinly mod lymfekræft.
Det er et middel, som Genmab købte via opkøbet af det hollandske biotekselskab Merus for 8 mia. dollar i 2025.
“Her mangler vi stadig at se de afgørende forsøgsresultater. De skal give en validering af, om de penge er godt brugt fra Genmabs side. Det kan så være det sidste tjek for, om patentkløften er sikret,” siger Tom Frovst.
Svært at tjene på Anthropic
Hør også Nina Movin og Jesper Langmack fortælle om deres syn på børsnoteringen af Anthropic, der ifølge Jesper Langmack er alt for højt prissat med de uofficielle tal på mellem 1500 og 2000 mia. dollar.
Ifølge Jesper Langmack er det knapt så let at tjene penge på et selskab efter børsnoteringen, som det var for 10-20 år siden, fordi det private marked i dag æder de helt store gevinster, inden selskaberne kommer på børserne.
“Går man tilbage i tiden og kigger på børsnoteringen af Tesla, så er pengene tjent hjem 346 gange siden børsnoteringen i 2010,” siger Jesper Langmack og oplyser, at man har tjent pengene 159 gange hjem på Alphabet, der blev noteret i 2004 og 99 gange hjem på Shopify, der gik på børsen i 2015.
“Når selskabet i dag først kommer på børsen, står selskabet super skarpt og det begrænser værdien til de næste aktionærer,” siger han og tilføjer:
“Jeg har svært ved at se, at man får pengene 50 gange hjem på SpaceX om ti år, eller på Anthropic, fordi værdisætningen er så høj,” siger Jesper Langmack.
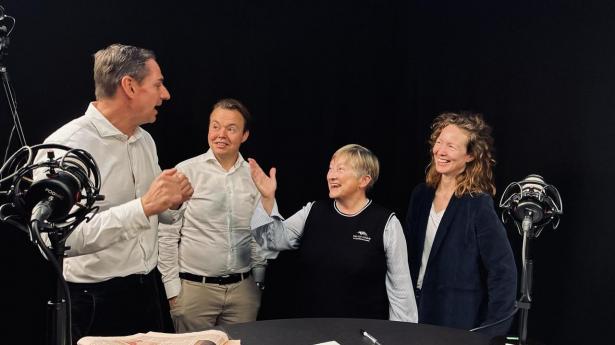
Værter: Gro Høyer Thielst og investorredaktør Simon Kirketerp.
Lyt til afsnittet i Apple Podcast eller i Spotify
Følg All Star-porteføljen her