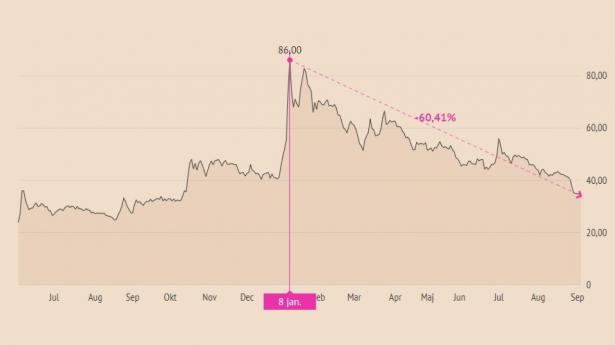
Signeringstjenesten Penneo, der sidste år blev noteret på First North-børsen, har fået ny analytikerdækning fra den nordiske investeringsbank ABG Sundal Collier.
“Vi mener, at Penneo har bevist attraktiviteten af sin forretningsmodel og sit produkt
ABG Sundal Collier
ABG vurderer i en nyrapport, at Penneo-aktien bør koste 30-60 kr. Intervallet er bl.a. sat ud fra, at aktien ifølge ABG bør handle billigere end den globale markedsleder Docusign med argumentet om, at Docusign er en etableret spiller, der har vist både profitabilitet og kontinuerlig vækst.
Det fremgår af rapporten på 70 sider, der er betalt af Penneo selv.
“Vi mener, at Penneo har bevist attraktiviteten af sin forretningsmodel og sit produkt. For et SaaS-selskab (software som en service, red.) i denne situation giver det mening at investere i accelereret kundetilgang og vækst for at vinde markedsandele – også selvom det presser rentabiliteten og pengestrømmen på kort sigt,” skriver ABG i rapporten.
Kursintervallet indikerer i bedste fald et kurspotentiale på 76 pct. fra nuværende aktiekurs – og i værste fald et fald på 12 pct. fra fredagens lukkekurs, hvor Penneo faldt 2 pct. til 34,05 kr.
ABG estimerer, at selskabet vil lande en årlig tilbagevendende omsætning (ARR – annual reccuring revenue) på 58,3 mio. kr. i 2021 svarende til en vækst på 58 pct. fra året før. Penneo selv forventer at lande på 56-60 mio. kr. for året.
Kigger man længere frem, venter ABG, at den tilbagevendende omsætning i 2023 lander på 130 mio. kr. efter en vækst på 54 pct. og 45 pct. i hhv. 2022 og 2023.
Estimaterne er dog forbundet med stor usikkerhed, da Penneo selv kun guider for indeværende regnskabsår, fremgår det. Om kursen bør ende i den nedre eller øvre ende af ABG's kursinterval, afhænger med andre ord af, hvor hurtigt virksomheden formår at vokse.
medarbejdere tæller it-selskabet Penneo
Virksomheden fokuserer især på revisions- og regnskabsbranchen, hvilket giver selskabet en strategisk fordel ifølge ABG. Sidste år blev to tredjedele af alle danske årsregnskaber underskrevet med Penneo, fremgår det.
“I de sidste 12 måneder har Penneo i gennemsnit betalt 21.700 kr. for at tilegne sig en ny kunde, mens de nye kunder i gennemsnit kun bidrager med 18.800 i ARR gennem det første år. Således mister Penneo 2900 kr. på hver kunde i det første år,” skriver investeringsbanken i rapporten og nævner, at den tilbagevendende omsætning historisk set bliver øget, så nye kunder i gennemsnit er tjent hjem igen efter 1,2 år.
Mens den eksisterende kundebase vokser, har Penneo samtidig formået at fastholde sine eksisterende kunder, fremgår det; kun 2-4 pct. af kunderne forlader Penneo igen ifølge rapporten.
I rapporten udpeger investeringsbanken desuden Penneos tætteste konkurrenter, som tæller den amerikanske markedsleder Docusign, belgiske Connective, svenske Scrive, svensk-amerikanske Getaccept, svenske Zignsec og norske Signicat.
ABG fremhæver derudover forskellige risici ved aktien, bl.a. øget konkurrence i et kompetitivt marked samt et lavere niveau af digitalisering end ventet på de markeder, hvor selskabet opererer. Derudover nævnes data- og cybersikkerhed som en risiko, hvis Penneo f.eks. kommer under angreb med databrud. Der er også risiko for regulering og for, at ekspansion til nye markeder slår fejl.
Virksomheden tæller 84 medarbejdere og har over 2000 kunder i Danmark, Norge, Sverige, Belgien, Finland og Tyskland, fremgår det.
Selskabet debuterede på First North-børsen i juni sidste år med en noteringspris på 11 kr. pr. aktie. Siden da er aktiekursen tredoblet. Penneo planlægger dog at skifte til hovedbørsen i København i første kvartal af 2022. Virksomheden vil inden da rejse 100 mio. kr. for at sætte skub i væksten.