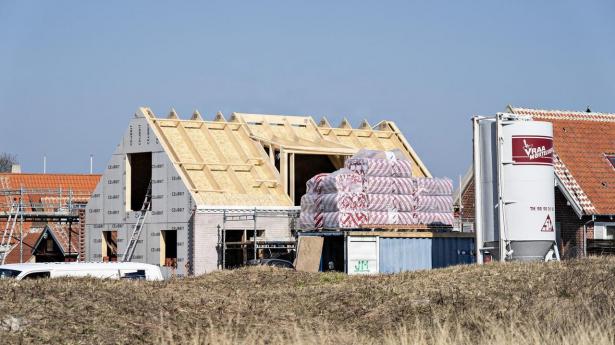
Bliver en boligejer efter 1. januar ramt af en byggeskade på et nybygget hus, risikerer vedkommende, at den eneste udvej er at gå til domstolene.
Boligminister Jacob Mark (SF) holder nemlig fast i sin plan om på det tidspunkt at lukke en forsikringsordning, som har til hensigt at beskytte forbrugere mod byggeskader.
Det er på trods af, at ministeren har erkendt, at det kan give udfordringer med forbrugerbeskyttelsen, og at han derfor vil nedsætte en arbejdsgruppe, der skal se på alternative løsninger.
Men eftersom arbejdsgruppen ikke bliver færdig til den tid, medgiver Jacob Mark, at forbrugerne i en periode kan blive nødt til at gå rettens vej, hvis de rammes af en byggeskade, og entreprenøren ikke udbedrer den af sig selv.
“Indtil vi finder den rigtige løsning, vil forbrugerne fortsat kunne gøre krav gældende ved domstolene i forbindelse med fejl og mangler ved nybyggeri,” skriver ministeren i en mail til ForsikringsBrief.
Det vækker kritik, og dermed fortsætter den seneste tids ophedede debat om ordningen, der blev sat i søen for små 20 år siden.
FAKTA
Byggeskadeforsikringsordningen
- Ordningen blev indført i april 2008.
- De nuværende regler indebærer, at den professionelle bygherre, der opfører et boligbyggeri, skal tegne en forsikring, som dækker bygningen mod alvorlige byggeskader. Forsikringen følger bygningen, hvorfor det er den aktuelle boligejer, der er dækket.
- Forsikringen gælder i 10 år.
- Det er kommunen, der som bygningsmyndighed i en konkret sag vurderer og afgør, hvorvidt der er tale om opførelse af en bebyggelse, der er omfattet af forsikringspligten.
- I årene 2022 til 2025 (frem til oktober) blev der dækket mellem 0,8 pct. og 4,7 pct. af de anmeldte skader årligt, viser tal fra Social- og Boligstyrelsen.
Kilde: Forsikringsoplysningen og Boligministeriet
Byggeskadeforsikringsordningen blev oprettet i 2008. Det skete efter en række sager, hvor boligejere var kommet i klemme på grund af byggeskader på nybyggede huse, som de ikke kunne få udbedret.
For at komme problemet til livs gjorde man det ved lov obligatorisk for bygherren at tegne en byggeskadeforsikring, ligesom der blev indført krav om 1- og 5-års eftersyn.
Ordningen har imidlertid mødt kritik for ikke at dække tilstrækkeligt og for manglende konkurrence på markedet.
I dag er det kun forsikringsformidleren First, der udbyder byggeskadeforsikringerne, efter at Topdanmark trak sig fra området i 2025.
Det var på den baggrund, at boligministeren i begyndelsen af september fremlagde et lovforslag, der vil udfase ordningen fra årsskiftet, fordi han grundlæggende ikke mener, at ordningen fungerer.
Det gjorde regeringen uden nogen plan for at afsøge, hvordan man så kan sikre beskyttelsen af forbrugere, der bliver ramt af en byggeskade.
Efter kritik fra blandt andet Forbrugerrådet Tænk er boligministeren som nævnt gået med til at nedsætte en arbejdsgruppe, der skal se på problematikken.
Det står dog hen i det uvisse, hvornår arbejdsgruppen nedsættes, hvem der skal sidde i den og hvornår dens anbefalinger skal ligge klar.
ForsikringsBrief har konkret spurgt ministeren om dette, men det har han ikke svaret på.
Jeg har som minister ingen interesse i at sylte en arbejdsgruppe
Jacob Mark, boligminister (SF)
Flere parter har imidlertid været uforstående over for, at regeringen ikke venter med at udfase forsikringsordningen, til man har anbefalingerne fra gruppen.
Det gælder især forsikringsfirmaet First, der altså er den eneste aktør på markedet.
“Om lige godt to måneder forsvinder den lovpligtige beskyttelse af forbrugeren. Samtidig erkender ministeren, at der er behov for at undersøge, hvordan vi bedst beskytter forbrugerne – det giver jo ingen mening,” har Flemming Parris, adm. direktør i udbyderen First, tidligere udtalt til ForsikringsBrief.
I det nye svar fra Jacob Mark henviser han kort til, at den nuværende forsikringsordning er “omkostningstung og vil være administrativt vanskelig at forlænge kortvarigt.”
Han uddyber ikke, hvorfor en forlængelse vil være besværlig.
Boligministeren afviser dog, at arbejdsgruppen ender som en syltekrukke.
“Jeg har som minister ingen interesse i at sylte en arbejdsgruppe, jeg netop har besluttet at nedsætte, og jeg ser frem til at fremlægge et kommissorium for arbejdet, så vi kan komme i gang med arbejdet,” lyder det fra Jacob Mark.
Hos First giver topchef Flemming Parris dog ikke meget for den nye melding fra boligministeren.
I en mail til ForsikringsBrief skriver forsikringsdirektøren, at han støtter den kommende arbejdsgruppe, og at First meget gerne deltager.
Flemming Parris holder samtidig fast i kritikken af regeringens timing af lovforslaget og arbejdsgruppen:
“Hvorfor ikke bevare det eksisterende sikkerhedsnet, indtil arbejdsgruppen har undersøgt alternativerne, og vi ved, hvad der skal træde i stedet? På den måde undgår vi et vakuum, hvor forbrugeren står med en alt, alt for stor risiko.”
Direktøren tvivler på, at der vil være mange familier, der har ressourcerne til rent faktisk at føre retssager mod entreprenører for at få erstatninger for byggeskader.
Samtidig kan der være et særligt problem, hvis entreprenøren går konkurs, eftersom forsikringsordningen også har haft til formål at hjælpe i den situation.
Det behøver ikke betyde, at løsningen er en ny lovpligtig forsikring
Marie Brixtofte, boligordfører for Venstre
På Christiansborg har der tidligere været kritiske røster i sagen om byggeskadeforsikringerne.
Det skyldes især, at regeringen oprindeligt ikke havde planer om at undersøge alternative muligheder for at sikre forbrugerbeskyttelsen ved en lukning af ordningen.
Derfor er Venstres boligordfører Marie Brixtofte tilfreds med, at Jacob Mark vil nedsætte arbejdsgruppen, skriver hun i en mail til ForsikringsBrief.
Hun er enig i, at den nuværende ordning ikke fungerer, og hun godtager ministerens forklaring om, at det kan være vanskeligt at forlænge ordningen midlertidigt. Derfor kan Venstre godt leve med, at der går lidt tid fra udfasningen af ordningen, til man har anbefalingerne fra gruppen.
Samtidig understreger Marie Brixtofte, at det for hende ikke er “et mål i sig selv, at staten skal erstatte én obligatorisk forsikringsordning med en ny obligatorisk ordning.”
Hun ser derfor frem til at få flere oplysninger om arbejdsgruppen fra ministeren. Hun håber, at den vil se på de situationer, “hvor noget virkelig går galt – fx en alvorlig byggeskade, en konkursramt entreprenør eller en boligejer, der ender i en årelang tvist.”
“Det behøver ikke betyde, at løsningen er en ny lovpligtig forsikring. Men vi skal være sikre på, at reglerne om ansvar og forbrugerbeskyttelse faktisk fungerer,” skriver Venstre-ordføreren.